
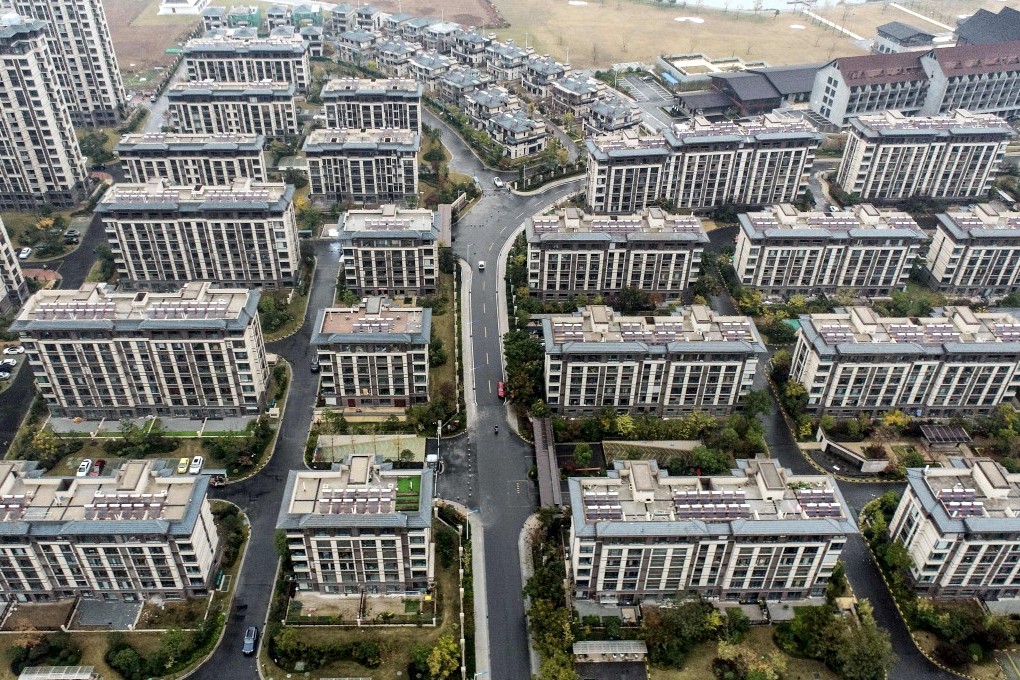
中国房地产市场在持续低迷的第五年再度出现压力迹象,过量库存继续拖累房价和销售。最新数据显示,尽管政府多次出台扶持政策并承诺恢复信心,市场仍未显示出明显的稳定迹象。
最新数据凸显了市场疲弱的程度。根据中国房地产信息集团的数据,全国一百家最大的房企在十一月的销售额同比下降36%,虽较十月42%的跌幅略有改善,但整体表现依然低迷。二〇二五年前十一个月,全国销售同比下降19%。
经济学家警告,房地产指标的恶化不容忽视。一些分析人士认为,由于房价持续走弱、购房情绪低迷,新一轮支持措施出台的可能性已经提升。中国指数研究院的一份报告显示,全国一百个样本城市的二手房价格在十一月下降近8%,跌幅略高于上月。研究人员将此归因于挂牌量高企以及购房者信心不足。
国际金融机构也注意到下行压力。一家全球机构估计,二十五家主要房企十一月的销售同比下降超过40%。分析师预计这种疲弱态势将持续到冬季,甚至可能延续到来年春季。
流动性和房企稳定性的担忧加剧
曾被视为行业稳健代表的万科近日向债权人提出,将一笔境内债券的偿还期限延后一年。此举加剧了市场对房地产行业流动性的担忧。当万科的国资股东深圳地铁宣布将要求未担保贷款提供抵押,涉及金额约两百亿元人民币时,投资者情绪进一步受挫,多只债券大幅下跌并引发停牌。
信用分析人士认为,尽管万科的情况严峻,但并不意味着大规模违约潮即将到来。他们指出,过去几年弱势房企已陆续出清,未来的官方干预更可能集中在债务重组和保障项目交付,而非全面救助。
评级机构采取了更为谨慎的态度,近期调降评级以反映更高的重组风险。多只万科债券本周继续下跌,显示投资者担忧仍在加剧。
庞大库存仍是主要障碍
房地产复苏的最大阻力之一是大量已建成但未售出的库存。官方数据显示,截至二〇二五年八月底,全国库存约达七亿六千二百万平方米,略高于二〇二四年底的水平。这个庞大库存对房价企稳构成重大挑战,因此成为政策制定者的优先任务。
去年,北京推出三千亿元人民币的计划,允许国有企业收购已建成但未售出的住房,以减少库存。然而,该计划的实际效果有限,分析人士认为问题的规模需要更持续的措施。
经济学人智库的研究表明,如果政府成功收紧土地供应并限制房企开工数量,库存可能加速减少。在这种情况下,房价最早可能在二〇二七年上半年开始触底。当前的库存去化周期比峰值缩短了五个月,但仍处于偏高水平。
按照目前进度,分析人士估计库存需要大约再经过十八个月才能降至更健康的区间,前提是需求保持稳定。
政策选择与前景展望
经济学家预计,北京将出台更多定向措施以防止房地产下行恶化。一项受到关注的选择是提供利率补贴,使购房者的贷款成本下降,同时不显著影响银行。支持者认为,这有助于稳定房价、推动需求回暖,并为市场调整争取时间。
一些分析人士认为,这类措施明年可能有助于缓解通缩压力。例如,若二〇二六年第二季度平均按揭利率下调一个百分点,或将带动新房销售并改善市场情绪。
然而,结构性问题仍然存在。销售疲弱压缩房企现金流,促使银行增加法拍房挂牌量。经济学家警告,这可能形成恶性循环,房价下跌导致财务压力上升,迫使更多资产被抛售,从而进一步压低价格。
尽管中国经济部分领域出现改善迹象,但房地产仍是拖累增长的主要因素。决策层虽然多次强调要稳定房地产行业,但真正的复苏时间表仍不明确。目前的迹象表明,中国楼市仍在探底过程中,尚未出现明确的转折点。