
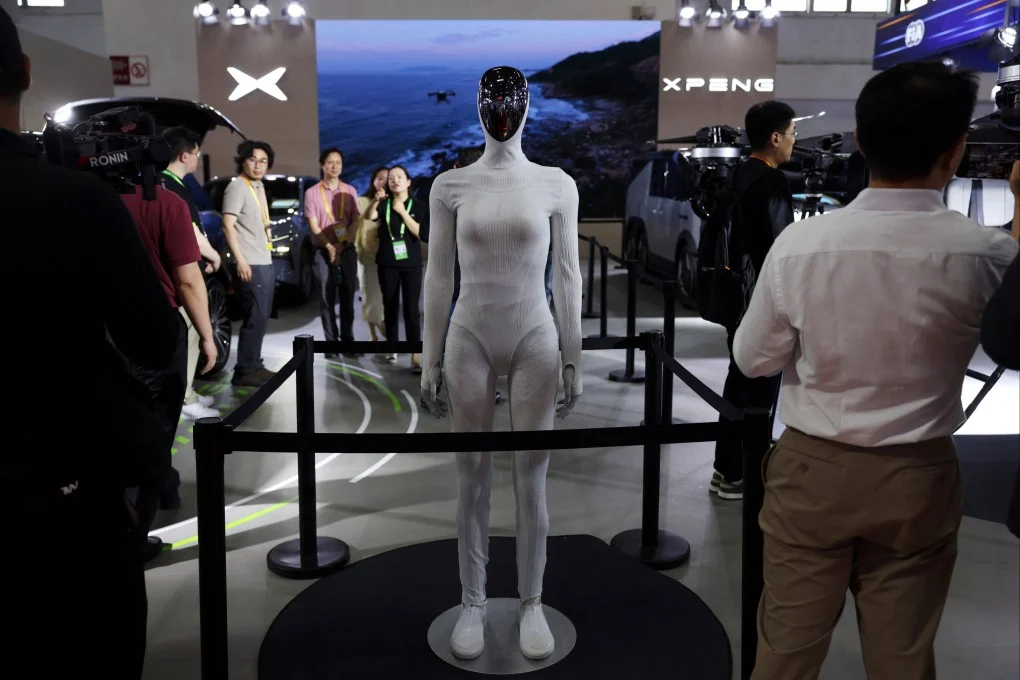
随着电动车市场增长放缓、竞争加剧以及盈利能力承压,中国电动车制造商正越来越多地进入人形机器人领域,以寻找新的增长来源。
这一趋势延续了中国科技行业近年来的发展路径。过去十年大举投资电动车的汽车制造商,如今正将部分技术、制造能力和供应链资源应用于一个新的领域。人形机器人未来有望成为具有重要商业价值的市场。
这一转变的时机值得关注。中国电动车市场正面临2021年以来最疲弱的销售增长,而整个行业的盈利能力也持续承压。行业数据显示,2026年上半年中国汽车制造业平均利润率仅为1.5%。
对于汽车制造商而言,人形机器人不仅意味着潜在的新收入来源,也提供了强化科技企业定位以及打造第二增长曲线的机会。
汽车制造商寻找新的增长空间
多家中国主要电动车制造商已经进入机器人领域,但采取的策略各不相同。
小鹏汽车是其中较为积极的企业之一。该公司近期为其机器人业务融资9亿美元,使该业务的估值超过63亿美元。这一估值接近小鹏汽车电动车业务的估值水平,凸显出管理层和投资者对机器人业务的重视。
小鹏计划在今年年底前开始量产人形机器人,最初将在自有门店和业务场所部署。公司计划明年将机器人推向更广泛的中国市场以及海外市场。
比亚迪、小米、理想汽车和吉利等其他汽车制造商也在探索机器人领域。蔚来的投资部门已经投资了多家人形机器人初创企业,而小米则已开始在其工厂测试人形机器人。
在传统电动车业务越来越困难之际,这种业务多元化具有一定战略意义。价格竞争不断加剧,市场增长正在放缓,制造商也面临保护利润率的压力。
对于已经掌握电池、电机、芯片、传感器、软件和自动化制造技术的企业而言,机器人可以被视为现有能力的自然延伸。
相比特斯拉的潜在优势
这种战略与特斯拉开发Optimus人形机器人有一定相似之处,但中国汽车制造商可能拥有一些独特优势。
现代电动车使用的大量技术都有可能被应用于机器人。例如,小鹏表示,其电机、芯片和智能驾驶软件中的很大一部分可以重新用于人形机器人。
制造基础设施也是一个潜在优势。中国汽车制造商已经建立了大规模生产网络,能够以较高效率生产复杂设备。将这些能力应用于机器人领域,可能帮助企业更快地从原型阶段进入商业化生产。
机器人还可以获得一个重要的早期应用场景。汽车制造商不必等待家庭或企业购买人形机器人,而是可以首先将机器人直接部署在自己的工厂、门店和其他业务场所。
这能够在早期创造一定需求,同时让企业获得真实环境中的运行数据。对于人形机器人而言,人工智能和软件系统需要通过实际测试和部署持续改进,因此这些数据可能成为重要的竞争优势。
商业化仍面临挑战
最大的问题在于,市场需求能否扩展到汽车制造商自身业务之外。
内部部署可以证明机器人能够正常运行,但并不意味着客户愿意大规模付费购买。当前,人形机器人领域的明确外部订单以及可靠的未来收入预测仍然有限。
这一点尤其重要,因为人形机器人仍处于早期发展阶段。一些企业已经获得了大量投资者关注,但商业应用仍存在很大不确定性,而且可能需要多年时间才能形成规模。
挑战并不只是制造实体机器人。汽车制造商还必须将现有人工智能和软件系统调整到复杂得多的机器人应用环境中。
车辆系统通常围绕相对结构化的运行环境设计,而人形机器人需要与人、物体和不断变化的环境进行互动,并完成更加广泛的实体任务。开发能够可靠处理这些情况的软件系统,可能远比最初设想的更加困难。
新增长曲线尚未得到验证
对于中国电动车制造商而言,机器人为其摆脱竞争日益激烈的国内汽车市场提供了一个具有吸引力的多元化方向。现有的制造、电子、软件和供应链能力,可以降低新进入者面临的部分门槛。
不过,投资逻辑仍然存在不确定性。主要企业宣布重大机器人计划后,其股价整体并未表现出强烈反应,表明投资者仍在等待人形机器人能够产生具有实际意义的商业回报。
因此,这一领域既是机遇,也是一次考验。如果中国汽车制造商能够成功将制造能力和技术优势转化到机器人领域,它们可能在另一个重要科技市场建立领先地位。但如果商业化速度低于预期,这些投资也可能成为又一次成本高昂的业务多元化尝试。
对于投资者而言,真正值得关注的不应只是产量目标或融资规模。外部客户订单、持续性的机器人收入、工厂部署的实际表现,以及机器人能否在受控环境之外稳定运行,将更能说明人形机器人是否能够成为中国电动车行业真正的第二增长引擎。